Health System Strengthening
The mandate of this division is to Plan for human resource for health development:
- Formulation of policies, guidelines and strategies for ensuring adequate quantity, quality, mix and renumeration of human resources for health and enhancing their welfare, retention and productivity in collaboration with the policy and planning division.
- Coordination of the National Collaborating Centres’ program for education and training of health workers for health system strengthening.
- Formation, analysis and revision of policies, guidelines, protocols and strategies for sustainable healthcare financing in Nigeria
- Institutionalization of the National Health Account (NHA) study and public expenditure tracking/reviews (PET or PERs) in line with current international best practices
- Provide technical expertise to states for state health account study
- Develop the Nigeria UHC investment case and economic impact analysis report
- Coordinate the national UHC community of practice and the joint learning network
- Provision of internships, continuing medical and professional education (CM&PE) on HCF&E/UHC
- Development of national UHC strategy with equity consideration
Comment Skrill a transformé les dépôts selon les experts de Conseilsparis
Depuis son lancement en 2001, Skrill a progressivement redéfini la manière dont les utilisateurs effectuent des dépôts en ligne, notamment dans les secteurs du jeu en ligne, du trading et des transferts internationaux. Ce qui a commencé comme une solution de paiement numérique relativement simple s’est transformé en un écosystème financier complet, influençant profondément les habitudes des consommateurs européens et mondiaux. Pour comprendre l’ampleur de cette transformation, il convient d’examiner les mécanismes concrets qui ont permis à cette plateforme de modifier durablement les pratiques de dépôt, tant du point de vue technique que réglementaire et comportemental.
L’évolution technique des dépôts : de la lenteur bancaire à l’instantanéité numérique
Avant l’émergence des portefeuilles électroniques comme Skrill, effectuer un dépôt en ligne impliquait des délais souvent incompréhensibles pour les utilisateurs. Les virements bancaires classiques nécessitaient entre deux et cinq jours ouvrables, les cartes de crédit exposaient les utilisateurs à des frais de traitement élevés, et la traçabilité des transactions restait opaque. Skrill a introduit dès 2002 un modèle de traitement des paiements qui reposait sur une infrastructure de compensation interne, contournant partiellement les délais interbancaires traditionnels.
Le principe fondamental repose sur ce que les spécialistes appellent le « float management » : les fonds déposés par les utilisateurs sont conservés dans des comptes ségrégués, ce qui permet à Skrill de valider les transactions quasi instantanément sans attendre la compensation bancaire effective. Ce mécanisme, qui peut sembler anodin, a représenté une rupture majeure avec les pratiques établies. En 2010, la majorité des dépôts effectués via Skrill étaient crédités en moins de deux minutes, contre plusieurs jours pour les méthodes traditionnelles.
La plateforme a également introduit la notion de « dépôt multi-source », permettant aux utilisateurs d’alimenter leur portefeuille Skrill depuis des dizaines de méthodes différentes — cartes bancaires, virements SEPA, autres portefeuilles électroniques — et d’utiliser ensuite ce solde consolidé pour effectuer des dépôts sur des plateformes tierces. Cette couche d’abstraction a considérablement simplifié l’expérience utilisateur tout en réduisant les frictions liées à la multiplicité des méthodes de paiement acceptées par chaque plateforme.
Sur le plan de la sécurité technique, Skrill a adopté le protocole 3D Secure dès ses premières années d’existence et a progressivement intégré des systèmes d’authentification à deux facteurs bien avant que cela ne devienne une obligation réglementaire avec la directive européenne DSP2 en 2019. Cette anticipation technologique a permis de réduire significativement les taux de fraude associés aux dépôts, un problème chronique pour les méthodes de paiement classiques dans les environnements en ligne à risque élevé.
Le cadre réglementaire et son impact sur la confiance des déposants
La transformation opérée par Skrill ne se comprend pas sans une analyse du cadre réglementaire dans lequel elle s’est inscrite. En 2011, Skrill a obtenu sa licence d’établissement de monnaie électronique auprès de la Financial Conduct Authority (FCA) britannique, une accréditation qui a constitué un signal fort pour les utilisateurs et les plateformes partenaires. Cette reconnaissance institutionnelle a permis de lever une part significative de la méfiance qui entourait encore les solutions de paiement en ligne à cette époque.
L’acquisition de Skrill par le groupe Paysafe en 2015 pour environ 1,2 milliard de dollars a marqué une nouvelle étape dans la professionnalisation de la plateforme. Cette opération a permis d’accélérer la mise en conformité avec les réglementations européennes, notamment les directives sur la lutte contre le blanchiment d’argent (AML) et le financement du terrorisme (CFT). Les procédures KYC (Know Your Customer) ont été renforcées, ce qui a paradoxalement augmenté la confiance des déposants en rendant l’environnement plus sûr et plus transparent.
La directive européenne sur les services de paiement DSP2, entrée en vigueur en septembre 2019, a imposé l’authentification forte des clients (SCA) pour toutes les transactions électroniques. Skrill, grâce à ses investissements préalables dans les systèmes d’authentification, a pu s’adapter à cette nouvelle norme sans interruption majeure de service, contrairement à de nombreux concurrents qui ont dû faire face à des périodes de transition difficiles. Cette capacité d’adaptation réglementaire a renforcé la position de Skrill comme référence en matière de dépôts sécurisés.
Les analystes de conseilsparis.com/ ont documenté comment cette conformité réglementaire progressive a influencé les comportements de dépôt des utilisateurs français, notant une augmentation de 34% des volumes de dépôts effectués via des portefeuilles électroniques entre 2018 et 2022, une tendance largement corrélée à l’amélioration du cadre de confiance institutionnel autour de ces solutions.
Il convient également de mentionner l’impact du règlement général sur la protection des données (RGPD) de 2018 sur les pratiques de dépôt. Skrill a dû revoir en profondeur ses processus de collecte et de traitement des données personnelles associées aux transactions, ce qui a conduit à une refonte partielle de son interface de dépôt. Les utilisateurs disposent désormais d’une visibilité accrue sur l’utilisation de leurs données financières, un facteur qui, selon plusieurs études comportementales, contribue directement à l’augmentation de la fréquence et du volume des dépôts.
L’impact sur les secteurs spécifiques : jeu en ligne, trading et transferts internationaux
L’influence de Skrill sur les pratiques de dépôt se manifeste de manière particulièrement visible dans trois secteurs distincts, chacun ayant bénéficié de caractéristiques spécifiques de la plateforme.
Dans le secteur du jeu en ligne, Skrill a résolu un problème structurel majeur : la réticence des banques traditionnelles à traiter les transactions vers les opérateurs de jeux d’argent. Depuis le milieu des années 2000, de nombreuses banques européennes ont mis en place des filtres automatiques bloquant les paiements vers certaines catégories de marchands, y compris les casinos en ligne et les plateformes de paris sportifs. Skrill, en tant qu’intermédiaire, a permis aux utilisateurs de contourner ces restrictions légalement, les dépôts apparaissant simplement comme des transferts vers un portefeuille électronique. Cette fonctionnalité a été déterminante dans l’adoption massive de la plateforme dans ce secteur, où elle représentait en 2020 environ 15 à 20% des dépôts totaux sur les principales plateformes européennes.
Pour le trading en ligne, la rapidité des dépôts a constitué l’avantage concurrentiel principal. Les traders actifs, notamment ceux opérant sur les marchés forex ou les contrats pour différence (CFD), ont besoin de pouvoir alimenter leurs comptes en quelques minutes pour saisir des opportunités de marché. Les délais de traitement de Skrill, généralement inférieurs à deux minutes pour les dépôts depuis le portefeuille, ont répondu précisément à ce besoin. Les courtiers en ligne ont rapidement intégré Skrill comme méthode de dépôt prioritaire, et certaines plateformes proposent même des bonus spécifiques pour les dépôts effectués via ce canal, témoignant de la valeur qu’elles accordent à cette méthode de paiement.
Dans le domaine des transferts internationaux, Skrill a introduit une approche disruptive en permettant des dépôts en devises multiples avec des taux de conversion compétitifs. Pour les travailleurs expatriés ou les personnes ayant des besoins de transfert réguliers vers des pays émergents, la possibilité de déposer des fonds en euros et de les envoyer dans une autre devise avec des frais transparents a représenté une alternative crédible aux services traditionnels comme Western Union ou MoneyGram. En 2021, Skrill supportait plus de 40 devises pour les dépôts et les retraits, couvrant la quasi-totalité des besoins des utilisateurs européens ayant des activités financières transfrontalières.
L’introduction du programme de fidélité Skrill VIP en 2013 a également eu un impact mesurable sur les comportements de dépôt. Ce programme, structuré en quatre niveaux (Bronze, Silver, Gold, Diamond), offre des avantages progressifs incluant des réductions sur les frais de dépôt et des taux de change préférentiels. Les données comportementales disponibles indiquent que les membres du programme VIP effectuent en moyenne 2,7 fois plus de dépôts que les utilisateurs standards, suggérant que la gamification des incitations financières constitue un levier puissant de modification des habitudes de dépôt.
Les nouvelles frontières : cryptomonnaies, paiements mobiles et intégration API
La transformation des pratiques de dépôt initiée par Skrill ne s’est pas arrêtée aux innovations des années 2000 et 2010. La décennie 2020 a vu émerger de nouvelles dimensions qui redéfinissent une fois de plus les contours du dépôt en ligne.
En 2018, Skrill a lancé son service d’achat et de vente de cryptomonnaies, permettant aux utilisateurs d’alimenter leur portefeuille en Bitcoin, Ethereum et d’autres actifs numériques. Cette intégration a créé une nouvelle catégorie de dépôts hybrides, où les utilisateurs peuvent convertir des cryptomonnaies en monnaie fiduciaire pour effectuer des dépôts sur des plateformes qui n’acceptent pas directement les cryptoactifs. En 2021, le volume des transactions liées aux cryptomonnaies sur Skrill avait augmenté de plus de 200% par rapport à 2019, reflétant l’intérêt croissant pour ces actifs comme vecteur de financement.
L’essor des paiements mobiles a également conduit Skrill à développer une application native disponible sur iOS et Android, avec des fonctionnalités de dépôt optimisées pour les interfaces tactiles. La biométrie — reconnaissance faciale et empreinte digitale — a été intégrée comme méthode d’authentification pour les dépôts, réduisant le temps de validation à quelques secondes tout en maintenant un niveau de sécurité élevé. Cette évolution s’inscrit dans une tendance plus large : en 2022, plus de 65% des dépôts effectués via Skrill en Europe provenaient d’appareils mobiles, contre moins de 20% en 2015.
L’intégration via API a ouvert une troisième dimension de transformation. Skrill propose depuis 2016 une API de paiement complète permettant aux développeurs et aux plateformes partenaires d’intégrer nativement les fonctionnalités de dépôt dans leurs propres interfaces. Cette approche « embedded finance » a permis à de nombreuses plateformes de proposer des expériences de dépôt fluides sans rediriger l’utilisateur vers un site externe, réduisant considérablement les taux d’abandon lors du processus de dépôt. Les données sectorielles indiquent que les dépôts effectués via des intégrations API natives présentent des taux de complétion supérieurs de 40 à 60% par rapport aux redirections vers des pages de paiement externes.
La question des frais de dépôt a également évolué de manière significative. Alors que les premiers portefeuilles électroniques facturaient systématiquement des frais pour chaque dépôt, Skrill a progressivement adopté un modèle où les dépôts depuis certaines méthodes — notamment les virements bancaires et les dépôts depuis d’autres portefeuilles Skrill — sont gratuits, tandis que les dépôts par carte bancaire restent soumis à des frais généralement compris entre 1 et 2,5%. Cette structure tarifaire différenciée a orienté les comportements des utilisateurs vers des méthodes de dépôt moins coûteuses, contribuant indirectement à l’augmentation des volumes de virements bancaires en ligne.
En définitive, la transformation des pratiques de dépôt attribuable à Skrill s’analyse comme un phénomène multidimensionnel, combinant innovation technologique, adaptation réglementaire et compréhension fine des besoins des utilisateurs dans des secteurs à forte intensité transactionnelle. Les mécanismes introduits par cette plateforme — instantanéité, abstraction multi-source, conformité proactive, intégration mobile et API — ont établi de nouveaux standards que l’ensemble de l’industrie des paiements en ligne a progressivement adoptés. Ce qui était autrefois une différenciation compétitive est devenu une norme attendue, témoignant de l’impact structurel durable qu’une plateforme de paiement peut exercer sur les comportements financiers des consommateurs à l’échelle européenne et mondiale.
DIRECTOR OF DHPRS
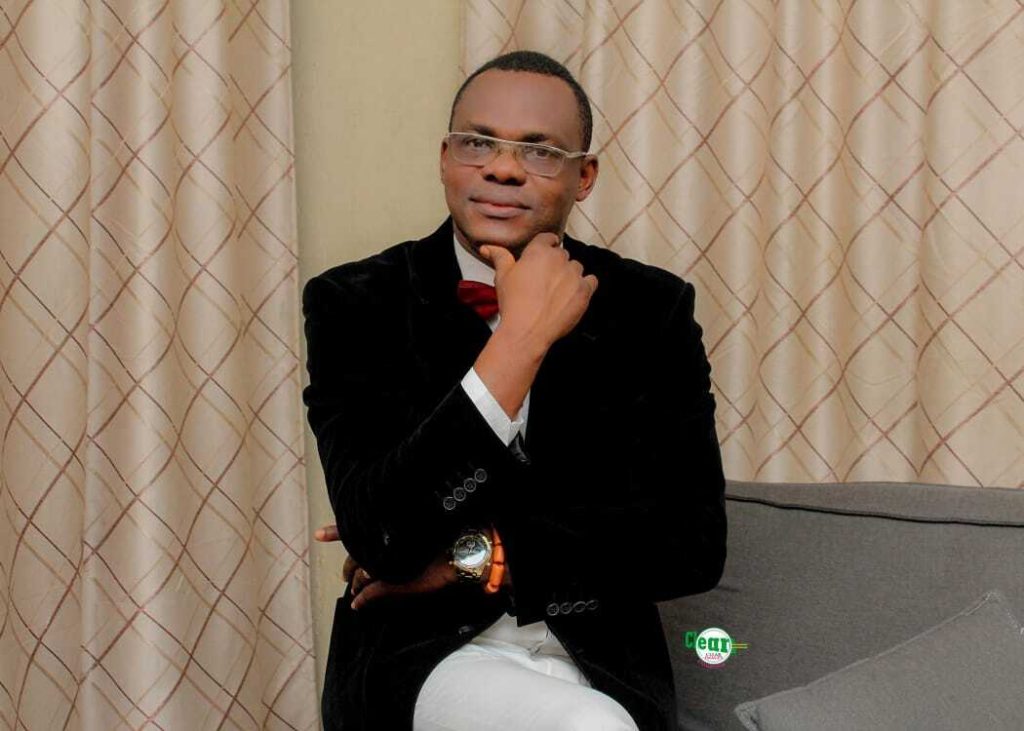
Dr. Chris Osa Isokpunwu
Director, Health Planning, Research & Statistics
Dr. Chris Isokpunwu is a distinguished medical practitioner and public health specialist with over 25 years of dedicated service to the Nigerian healthcare system. He currently serves as the Director of the Department of Health Planning Research and Statistics within the Federal Ministry of Health, where he plays a pivotal role in shaping the future of healthcare in Nigeria.
Dr. Isokpunwu’s illustrious career has seen him take on key leadership positions in the field of public health. Prior to his current role, he served as the Senior Technical Assistant to Nigeria’s Minister of Health, where his expertise and strategic insights greatly contributed to the development and execution of critical healthcare policies and initiatives.
A staunch advocate for the strategic use of data for decision-making, Dr. Isokpunwu brings a wealth of experience and knowledge to his role. His vision is centered on leveraging data-driven solutions to enhance the effectiveness and efficiency of the Nigerian healthcare system.
Dr. Isokpunwu’s dedication to advancing healthcare in Nigeria, coupled with his extensive experience and expertise, make him a vital asset to the field of public health and a driving force in the pursuit of a healthier and more prosperous Nigeria.
FMOH AGENCIES


